
Державні затримки платежів: бізнес змушений кредитуватися для виконання нових контрактів
Перенесення фінансування деяких державних проєктів на грудень створює суттєві труднощі для підприємств, що виконують державні замовлення. Потреба негайно виплачувати заробітну плату та закуповувати матеріали для нових завдань контрастує з очікуванням розрахунків за вже надану продукцію чи послуги. Коли держава затримує оплату, витрачені підприємством кошти не повертаються в обіг, що може змусити його вдаватися до банківських позик для реалізації наступних проєктів. Видання Dilo аналізує, як терміни розрахунків за державними контрактами впливають на фінансові витрати бізнесу та його операційну спроможність.
Міністерство фінансів України перенесло заплановані на листопад капітальні видатки в обсязі близько 39 мільярдів гривень на грудень, аргументуючи це нерівномірністю надходження міжнародної фінансової допомоги. Для компаній, які працюють за відповідними бюджетними програмами, таке відтермінування фінансування створює ризик запізнілих розрахунків. Важливо зазначити, що зазначена сума 39 мільярдів гривень не є вираженим боргом за вже виконані контракти.
Водночас, підрядникам необхідно здійснювати поточні платежі, навіть якщо вони самі очікують на кошти. 17 вересня група компаній Autostrada оголосила про припинення виконання робіт, а її власник Максим Шкіль попередив про можливі проблеми з виплатою зарплат, розрахунками з постачальниками та обслуговуванням кредитних зобов’язань. Таким чином, пауза в бюджетних видатках перетворюється для бізнесу на необхідність терміново шукати фінансування для покриття своїх платежів.
2 жовтня Україна отримала близько 2,9 мільярда євро в рамках програми Ukraine Facility. Однак, надходження цих коштів до державного бюджету не дає підряднику чіткої відповіді щодо термінів оплати його продукції чи послуг. Для підприємця ключовим є саме отримання оплати за виконану роботу, яка дозволяє повернути витрачені кошти в оборот.
Виконаний контракт «заморожує» обігові кошти компанії
Якщо державний замовник прийняв продукцію або роботи, але ще не здійснив оплату, це означає, що у нього виник борг перед підприємством-виконавцем. Підрядник вже поніс витрати, пов’язані з виконанням контракту, але ці кошти ще не повернулися в його обіг. Фактично, компанія надає безвідсоткову позику державному замовнику до моменту отримання оплати.
Професор Київської школи економіки, експерт з корпоративних фінансів Михайло Колісник наголошує, що позитивний фінансовий результат у звітності не відображає реальної ситуації з грошовими коштами.
«Продати продукцію та отримати за неї гроші — це дві різні події. Між цими подіями підприємство може встигнути показати прибуток у звітності, але при цьому залишитися без достатньої кількості коштів для підготовки наступної партії продукції. Бухгалтерський прибуток має одну суттєву ваду: ним неможливо виплатити заробітну плату», — пояснює Колісник.
У фінансовій звітності цей борг відображається як дебіторська заборгованість. Однак для здійснення платежів необхідні реальні кошти на банківському рахунку. Якщо виникає потреба платити раніше, ніж надходять кошти від замовника, формується касовий розрив. Для його покриття зазвичай використовують наявні резерви, відстрочки платежів від постачальників або банківські кредити.
Тривалість такої «паузи» в фінансуванні може негативно впливати на виробничі процеси, застерігає президент Національної асоціації банків України Сергій Наумов.
«Тривале очікування оплати призводить до збільшення витрат на фінансування і може змусити підприємство скорочувати обсяги виробництва», — зазначає Наумов.
Нове замовлення може поглибити фінансовий дефіцит
Отримані кошти від однієї поставки зазвичай використовуються для фінансування наступної. Коли цей фінансовий потік переривається, нове замовлення вимагає додаткових витрат раніше, ніж приносить оплату. Бізнес може опинитися в ситуації, коли йому одночасно потрібні кошти для реалізації кількох проєктів. Таким чином, зростання обсягів продажів парадоксально збільшує потребу у фінансуванні.
Відстрочка платежу від постачальника може надати підряднику додатковий час. Проте це означає перенесення фінансового навантаження на компанію, яка вже відвантажила матеріали та очікує на розрахунок від свого клієнта.
«Постачальники також мусять виплачувати заробітну плату своїм працівникам та закуповувати матеріали. Якщо вони вимагають попередньої оплати, а державний замовник затримує розрахунок, виробник змушений покривати цей касовий розрив власними коштами або за допомогою банківського кредиту», — пояснює Колісник.
Затримка одного платежу може суттєво обмежити діяльність низки підприємств. Для підрядника межа його операційного зростання визначається обсягом вільних коштів та доступним кредитним лімітом.
«Виробник у такій ситуації може бути змушений відмовитися від нового замовлення, навіть за наявності попиту, відповідних технологій та виробничих потужностей», — зазначає Колісник.
Державний контракт не завжди гарантує кредитний ліміт
Кредит на поповнення обігових коштів або овердрафт можуть тимчасово вирішити проблему браку фінансування під час очікування оплати. Банк ретельно оцінює фінансовий стан позичальника, історію платежів державного замовника та ризики несплати. Банку потрібне чітке джерело та термін повернення позики, пояснює Наумов.
«Якщо дата оплати за державним контрактом відома та реалістична, підприємство може чітко спланувати, скільки коштів йому потрібно залучити, на який термін і скільки це коштуватиме. Без такого розуміння підприємству значно складніше планувати свою операційну діяльність та виконувати власні зобов’язання», — зазначає Наумов.
Невизначеність з термінами державної оплати може суттєво вплинути на умови кредитування для підрядника. Чим менш передбачуваними є надходження коштів, тим складніше планувати погашення позики.
«Регулярні затримки платежів, безумовно, є негативним чинником при оцінці кредитного ризику. Невизначеність щодо строків оплати може призвести до підвищення процентної ставки, зменшення кредитного ліміту, вимоги додаткового забезпечення, а в деяких випадках — до повної відмови у фінансуванні. Банку вкрай важливо розуміти, з яких саме коштів і коли підприємство зможе повернути кредит», — пояснює Наумов.
Наявність пільгової кредитної ставки може знизити витрати, проте вона не замінює собою схвалення кредиту банком та достатній кредитний ліміт. Згідно зі звітом Мінфіну від 5 жовтня, за попередній тиждень підприємці отримали 953 кредити на загальну суму 3,2 мільярда гривень за програмою «Доступні кредити 5-7-9%». Ці дані охоплюють усю програму, і кількість позик, отриманих саме через затримки державних платежів, у них не виокремлена.
Самому бізнесу необхідно ретельно оцінювати потенційний прибуток після врахування всіх фінансових витрат. Оплата від замовника може затриматися, тоді як термін повернення кредиту є фіксованим. Якщо банк погодиться на продовження терміну позики, це призведе до додаткових витрат.
«Повторні продовження терміну кредиту призводять до накопичення фінансових витрат і можуть поступово «з’їсти» весь прибуток від контракту», — пояснює Колісник.
Перед тим, як брати нову закупівлю, необхідно зіставити очікувану дату оплати з власними платіжними зобов’язаннями. Прогноз має чітко показувати, чи вистачить коштів, якщо замовник заплатить із запізненням на один, два або три місяці. Таку комплексну перевірку, разом з оцінкою дебіторської заборгованості та доступного кредитного ліміту, рекомендує Колісник.
«Водночас, маржа контракту має бути достатньою для покриття процентів, комісій та інших витрат на фінансування, залишаючи при цьому прийнятний прибуток для підприємства», — наголошує Колісник.
Вартість «паузи» між поставками
Щоб оцінити вартість такої фінансової «паузи», розглянемо розрахунок процентів за кредитом на наступну партію продукції. Умовна модель ілюструє виключно витрати на отримання такої позики.
Уявімо, що виробник передав продукцію вартістю 10 мільйонів гривень, витративши на це 8 мільйонів гривень власних коштів. Чистий прибуток до оподаткування та фінансування становить 2 мільйони гривень. Замовник ще не здійснив оплату, вільних фінансових резервів немає, а для виробництва наступної партії такої ж продукції потрібно ще 8 мільйонів гривень. Розрахунок не враховує ПДВ, передоплати від постачальників чи інші супутні витрати.
Для закупівлі матеріалів на нову партію компанія позичає 8 мільйонів гривень під умовну річну процентну ставку 20%. Ця ставка є прикладовою для розрахунку і не відображає середню вартість кредитів або умови програми «5-7-9%». Припускаємо, що вся сума позики використовується протягом усього терміну, рік складається з 365 днів, а комісії та капіталізація відсотків відсутні.
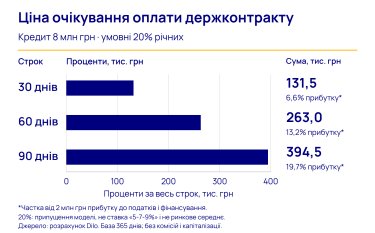
Вартість очікування оплати: умовний кредит 8 млн грн. Розрахунок Dilo
За період 90 днів вартість користування кредитом становить 394,5 тисячі гривень. Це еквівалентно 19,7% від 2 мільйонів гривень прибутку, отриманого від одного такого контракту. Порівняння наочно демонструє масштаб фінансових витрат. У цій моделі кредит надає кошти на виробництво наступної партії. Коли замовник нарешті сплатить, власні кошти компанії повернуться в обіг, але сплачені відсотки залишаться невід’ємними витратами підприємства.
Низька відсоткова ставка не вирішує всіх проблем для виконання держконтракту
За інших рівних умов, скорочення терміну очікування оплати або отримання кредиту за нижчою ставкою дозволяє зменшити фінансові витрати. Однак, низька відсоткова ставка не вирішує основної проблеми, якщо доступної суми позики недостатньо для покриття витрат на матеріали та роботу. Необхідне достатнє фінансування та термін погашення кредиту, узгоджений з очікуваною датою оплати від замовника.
Своєчасні розрахунки з боку держави дозволяють повернути власні кошти бізнесу в обіг та підтримують стабільність його постачальників. Це дає змогу компаніям готувати наступні поставки, зменшуючи залежність від зовнішнього фінансування. Таким чином, кошти, отримані за виконану роботу, стають ефективним ресурсом для нового виробництва та забезпечення зайнятості.
Державне замовлення надає бізнесу потужний стимул для зростання. Реалізувати цей потенціал значно легше, коли графік платежів відповідає виробничому циклу. У такому випадку компанія має достатньо коштів для виконання нового замовлення, зберігаючи при цьому свою прибутковість.
Підсумок від Вісті в Україні:
Затримки з оплатою державних контрактів створюють фінансові труднощі для українського бізнесу, змушуючи компанії залучати дорогі кредити для забезпечення безперервності виробництва. Це призводить до зростання собівартості продукції та зменшення прибутковості. Своєчасні державні розрахунки є критично важливими для стабільності та розвитку підприємств, особливо в умовах війни.
За даними порталу: delo.ua